JM et les chefs coutumiers de la République démocratique du Congo
Showing posts with label Banking. Show all posts

28 February 2014

Cheap tomatoes or hot potatoes ?

Par Jean-Mée DESVEAUX
l'express du 28 février 2014

Les riches échanges entre la Banque de Maurice (BoM) et le ministère des Finances (MoF) contiennent suffisamment d’enseignements économiques pour remplir tout un symposium. Beaucoup de commentaires éclairés ont été faits ici et ailleurs mais, bien que nous n’ayons pas nécessairement tout lu, il reste quelques créneaux intéressants qui n’ont peut-être pas jusqu’ici obtenu l’attention qu’ils méritaient.

Le joug du FMI

La première constatation est simple, limpide et implacable. L’île Maurice a abandonné toute velléité, même la plus ténue, du sens de souveraineté nationale. Le Fonds monétaire international (FMI) ne se contente plus de conseiller la République, mais coupe et tranche là où il faut, et n’hésite pas, en passant, à rabrouer les leaders de nos plus prestigieuses institutions nationales qui, eux, n’aspirent qu’à obtenir son soutien dans la guerre fratricide qu’ils se livrent. Nous ne devrions nullement laisser cette entorse à la fierté nationale nous pousser à la déprime. Les Européens l’ont subi lors de la création de l’euro en 1999. Du reste, puisque le réel objectif est que les vaches financières (donc sacrées) soient bien gardées, que ce soit par le FMI, Manou ou Xavier, la différence est académique. Si on pouvait en faire autant au niveau politique, le pays serait probablement sauvé. Ce que cela change par contre, c’est que l’observateur de la chose économique doit aujourd’hui scruter le comportement du FMI, le réel décideur, plutôt que celui de nos mandarins devenus des marionnettes.

Quelle relation entre l’épargne nationale et le Repo rate ?

Ainsi, selon le ministère des Finances, le chef de mission du FMI aurait déclaré «que c’est un fait accepté dans le monde entier qu’il n’y a aucune relation de cause à effet entre des taux d’intérêts élevés et un niveau élevé de l’épargne.» Cette phrase est équivoque. Elle n’est pas aussi dénuée de fondement que celle du Gouverneur de la BoM qu’elle vise à contredire. Manou Bheenick avait déclaré, avec l’exagération de celui qui veut convaincre, que «le Repo Rate est directement responsable du taux d’épargne.» Le FMI semble prétendre qu’aucune relation n’existe entre l’épargne nationale et le taux d’intérêt directeur du pays, alors que le Gouverneur décrit la relation entre ces deux variables comme si elle était analogue à l’attraction d’un corps céleste par un autre. L’économie n’est tristement pas une science exacte où la «relation de cause à effet» a droit de cité. Ici, on  parle de corrélation (positive ou négative), et la première chose qu’on apprend est que corrélation n’équivaut pas à causation. Donc, réinterprété, M. Bheenick semble dire que la corrélation entre le Repo et la fameuse «propensity to save» de Keynes est «parfaite». En terme économétrique, cela voudrait dire qu’une régression linéaire démontrerait que tout changement au Repo rate «expliquerait» à lui seul un changement correspondant au taux d’épargne nationale. Même cette position «adoucie» est encore exagérée quand on sait qu’il y a beaucoup de facteurs qui influent sur le taux d’épargne, tels la motivation des banques de «pass through» la hausse ou la baisse, le taux d’endettement de la population en question, la balance commerciale du pays avec l’extérieur, entre autres. En ce qui concerne le chef de mission du FMI, réinterprétée, sa déclaration veut tout simplement dire que le taux directeur ne peut à lui seul expliquer le taux d’épargne national, et que plusieurs variables y jouent un rôle, dont le Repo. Il ne dit pas ce qu’on aurait été tenté de comprendre en dehors du contexte : que le taux directeur (ici le Repo) n’a, internationalement, aucune corrélation avec le taux d’épargne. Dans ce contexte, on ne peut rien trouver à redire avec l’hypothèse d’une corrélation suggérée par le Gouverneur entre le rendement négatif des dépôts en banque (intérêts en deçà du taux d’inflation) et un  taux d’épargne national anémique à 13 % du GDP.

Mirage inflationniste ?

Le FMI, selon le MoF encore, aurait été favorable à une baisse du Repo dans le contexte actuel. Cela est, pour dire le moins, inconsistant. Le FMI avait effectivement recommandé que la BoM s’engage dans la voie d’une «explicit inflation targetting» en vue de réduire la différence entre le taux d’inflation existant à Maurice et celui prévalent au sein de nos partenaires commerciaux. Avec les 5,1 % du year to year inflation en janvier, les ministres des Finances de France (CPI 0,65 %), du Royaume Uni (1,9 %),  de Singapour (1,4 %), des  Etats-Unis (1,6%) et de l’Australie (2,7%) auraient eu du mal à retenir leur portefeuille ministériel.  L’attitude du FMI est d’autant plus étonnante que son «Staff Report for 2013 Article 1V consultation», fait référence à une étude qui confirme l’existence d’une relation «statistically significant» entre le Repo et l’inflation à Maurice, alors que la même étude a trouvé que la relation entre le Repo et le GDP était statistically insignificant. En d’autres mots, la baisse du Repo prônée par le FMI aurait exacerbé notre inflation sans pour cela exercer un impact positif sur la croissance annuelle du pays !

La relation nébuleuse entre l’épargne, le déficit du compte courant et l’excès de liquidité

Les échanges entre la BoM et le MoF auront permis au lecteur assidu de comprendre qu’une relation nébuleuse existe entre l’épargne nationale, le déficit du compte courant, la liquidité du système monétaire, les emprunts du gouvernement et les investissements étrangers vers Maurice. Essayons de mettre un peu d’ordre dans ce fouillis. Le déficit commercial (export moins import) a une répercussion directe sur le déficit du compte courant. Maurice accuse, en moyenne, quatre à huit milliards de roupies de déficit commercial mensuellement. Ce n’est donc guère étonnant que le compte courant s’enlise autour d’un déficit dépassant 10 % du PIB (malgré notre performance dans le tourisme et autres services) car, dans une discipline où il existe très peu de certitudes, le dismal science qu’est l’économie réussit à établir une identité ici. Le déficit du compte courant est égal à la différence entre l’épargne nationale et l’investissement du pays. Donc, la propension à l’épargne diminuant de façon anémique à 13% du PIB, alors que l’investissement reste relativement plus stable (22 à 25 % du PIB), le déficit du compte courant s’est ainsi creusé. Ce trou du compte courant doit être contrebalancé (remblayé) de façon exacte par un surplus du côté du Capital Account. Ce «remblais» peut prendre plusieurs formes. On a vu que le gouvernement a, ces derniers temps, augmenté ses emprunts de l’extérieur (suivant ainsi le conseil du FMI), alors que, jusqu’à tout récemment, notre dette nationale (aujourd’hui Rs 58 milliards à l’étranger et Rs 162 milliards) était davantage axée sur l’emprunt au niveau local. La BoM avait critiqué ces emprunts à cause de la liquidité qu’ils créent sur le marché monétaire. D’autres intrants considérés comme hautement « vertueux» comme le  net FDI inflow (3 % du GDP en 2010 et 1,6 % en 2011) causent aussi le même excès de liquidité sur le marché monétaire, et ce n’est pas pour cela qu’on découragerait le Foreign Direct Investment (FDI). Moins vertueux sans aucun doute et très volatile, les inflows dus à l’offshore atteignaient 7,8 % en 2011. Une réponse à ces excès de liquidité est de les éponger ou de les stériliser à travers les instruments de la BoM et du ministère des Finances.

Ce que cache le cash reserve ratio

Nous  consacrons cette dernière section  à un sujet qui aurait pu, à lui seul, prendre plusieurs colonnes hebdomadaires : le Cash Reserve Ratio (CRR).  Pour des besoins prudentiels aussi bien que pour faciliter sa politique monétaire, une banque centrale demande aux banques commerciales de conserver dans leurs coffres une portion (inutilisée) de chaque roupie que dépose un épargnant chez elle. Ce pourcentage variait dans les  années 80/90 entre 20 % et 30 %. Donc, si on prend 30 %,  la banque chez qui l’épargnant déposait sa roupie ne pouvait prêter que 70 sous, ayant l’obligation de conserver les 30 sous restant dans ses coffres ou chez la BoM sans aucun rendement. Le money multiplier prend donc la forme suivante : les 70 sous prêtées à un emprunteur retourneraient à la banque (car personne ne les conservera sous son matelas). A l’occasion de ce deuxième tour, seules  49 sous (70 % de 70 sous) peuvent être nouvellement offertes par la banque en prêt à un deuxième emprunteur, et ainsi de suite. Il n’y a pas très longtemps, les banques de par le monde ayant réussi à convaincre leurs autorités monétaires que le CRR était exagérément élevé, une baisse du CRR a permis à ces institutions financières de tirer une rémunération sur un argent qui dormait jusque-là pour des raisons prudentielles qui étaient loin de les inquiéter, mais qui leur coûtait quand même ce que coûte le loyer de l’argent. Ainsi, à Maurice, le taux varie ces derniers temps autour de 6 à 7 %.

Excès de liquidité

On peut maintenant comprendre la notion d’ «excès» de liquidité. Est en excès toute liquidité qui est au-delà de ce que les banques sont forcées par la BoM de  conserver «inutilement» dans leurs coffres. Un communiqué de la BoM du 26 septembre dernier faisant état de la situation monétaire aide à éclairer le débat. Sur un Deposit Base, au sein des banques, de Rs 315 milliards, le «average cash balance held» dans les coffres était de Rs 27milliards (8,6 %), alors que le « minimum cash balance » (représentant les besoins du CRR) n’était que de Rs 22 milliards (6,7 %). La liquidité moyenne dans les coffres-forts bancaires dépassait ainsi le mandatory requirement du CRR de Rs 5 milliards. Cet excès, dont personne ne semble vouloir, contrairement à la tomate de Xavier, peut être vu comme une patate chaude dont les banques veulent à tout prix se débarrasser au plus vite. Pour ce faire, les banques rivalisent férocement entre elles pour acheter des liquid assets (qui visent à éponger ces excès) tels les BoM bills et notes, ou les 91-day treasury bills. Cela descend leur yield, qui est en relation inverse à leur coût. Cette motivation des banques exerce également une pression à la baisse sur le overnight interbank borrowing rate (2,5 %), qui ne peut décoller pour rejoindre les 4,65 % du Repo Rate. Le FMI considère que ce phénomène expliquerait en grande partie le fossé entre les taux du loyer de l’argent appliqué par les banques.

Ce que cache le «Cash Reserve Ratio»

Le CRR ne devrait-il pas être rehaussé, quand on sait que chaque pourcentage à la hausse enlèverait Rs 3 milliards ou plus de surliquidité du circuit monétaire (dépendant du deposit base du moment au sein des banques) ? C’est en effet ce que la BoM a fait en février 2011 (hausse de 6 % à 7 % du CRR) et le 4 octobre 2013 (de 7 % à 8 %), le lendemain de la pénultième défaite de Manou Bheenick au Monetary Policy Committee. Cela a permis à la BoM d’éponger la surliquidité on the cheap quand on compare cela avec les instruments coûteux de son attirail monétaire. Cela éviterait aussi d’avoir à faire la manche devant le ministère de Xavier. Aujourd’hui que la surliquidité est encore plus menaçante que jamais, ne devrait-on pas conclure que le CRR à 8 % est structurellement en-dessous de son equilibrium level pour une économie mauricienne qui est à la merci des caprices monétaires (FDI, emprunt du GoM en devises, offshore, résilience financière de la BoM) qu’on a vu en haut ? Si cette question ne peut être posée en ce moment c’est qu’entre-temps, Xavier-Luc Duval a, pour balancer son budget, quelque peu grevé la profitabilité des banques locales en leur imposant un alourdissement et une prolongation d’impôts « temporaires».

19 February 2014

Excès de liquidités : Une route monétaire pavée de bonnes intentions...

Par Jean-Mée DESVEAUX
l'express du 19 février 2014 

L’auteur rebondit sur un des facteurs qui défraient la chronique – l’excès de liquidités – sur l’horizon économique. Il nous livre également ses opinions autour de ce sujet.

Analysant  la foire d’empoigne sur le repo rate entre le gouverneur de la Banque de Maurice (BoM) et Ali Mansoor dans une colonne intitulée «Rational expectations and irrational behaviour» dans l’express du 25 septembre 2013, nous exprimions le fait que l’analyse de l’ancien Financial Secretary (FS) était déroutante. «Comment peut-on logiquement dire, sur la même plateforme et le même jour que 1) Le Monetary Policy Committee (MPC) n’a aucune crédibilité et que son policy rate, le repo, laisse le marché superbement indifférent et 2) dire que ceux qui prônent une révision à la hausse du repo rate engagent l’économie dans une voie suicidaire ; que ‘the spectre of unemployment is worrisome and the MPC should think very carefully about its responsibility... To history’. Ceci démontre que le rôle que joue le MPC au sein de notre économie n’est pas compris par le FS et, ça, c’est dangereux pour lui et pour nous.»

Citant les chercheurs du Fonds monétaire international (FMI), nous faisions ressortir que le «policy rate pass-through to the lending rate is about 80% in Mauritius, one of the highest among sub-Saharan African countries» démontrant ainsi une amélioration du mécanisme de transmission durant la dernière décennie du fait que la BoM ait choisi le repo (au Lombard rate) comme «policy instrument», ce qui est bien plus orienté au marché. Nous faisions ressortir, cependant, que l’effet du repo rate sur les «market determined rates» tels l’interbank overnight borrowing rate et le 91 day treasury bills (tous deux au-dessous du key repo rate depuis 2009) restait négligeable.

Ce «misalignment» dû à la forte liquidité excédentaire au niveau des banques (Rs 3 milliards ou 1 % du GDP par jour en 2012, Rs 11 milliards ces jours-ci et menaçant d’atteindre les Rs 18 milliards dans un proche avenir ) engendre des taux très faibles au sein du «money market» et explique la faiblesse de la transmission monétaire, entre autres effets néfastes, sur notre économie dont la distorsion de la motivation des banques au niveau des emprunts et des prêts. Le FMI a, il y a plus d’une année, suggéré que la BoM devait éponger cet excès à travers des«Repurchase operations» mais que cela effriterait la profitabilité de la banque centrale, obligeant le gouvernement de recapitaliser la BoM avec des «Government Bonds» (un chèque en blanc selon XLD) afin d’augmenter ses actifs collatéraux en repo et permettre ainsi au marché de bénéficier d’un «increased supply of liquid assets».

Notre proposition que le FS et le gouverneur se mettent autour d’une table pour discuter de cet excès de liquidités sur le marché ne put jamais se réaliser car Ali Mansoor reçut sa feuille de route quelques semaines après la parution de cette colonne. Depuis, rien n’a changé dans la guérilla psychologique entre la BoM et le MoF alors que cet excès de liquidités, lui, ne cesse de s’accroître, exacerbant les effets pervers qu’on a constatés. Mais ce problème d’ordre macro-éco économique doit, pour être démêlé aujourd’hui, être analysé sur les registres psychologiques, institutionnels aussi bien qu’économiques.

Les excès du ministre des Finances vis-à-vis du gouverneur ne peuvent être appréhendés autrement qu’en termes d’un «severe bout of displaced aggression». C’est un phénomène psychologique bien documenté qu’on rencontre souvent dans le milieu familial quand, un homme ayant souffert des excès tyranniques de son patron tout puissant, rentre à la maison et rabroue cruellement sa femme pour une peccadille. XLD ne peut s’en prendre à Navin. Il se défoule sur Manou Bheenick. XLD n’est pas le seul à déplacer ainsi ses impulsions agressives sur ceux moins aptes à se défendre. Le PM, excédé par son ministre des Finances, n’avait-il pas lui-même cherché une victime électoralement moins dangereuse en infligeant la claque destinée à Xavier au pauvre Ali Mansoor qui fut prié de plier bagage.

Du point de vue institutionnel, ce problème nous retourne au pathétique manque de leadership dont nous parlions dans notre dernière colonne. Aucun PM digne de ce nom ne songerait à permettre un tel débordement entre la Banque centrale et son ministère des Finances, les deux«vitrines» les plus en vue de nos partenaires internationaux. Ensuite, une banque centrale a sa mission qui ne coïncide nullement avec celle du politicien à la tête du ministère des Finances. À la BoM incombe la lutte contre l’inflation ainsi que la stabilité de la devise nationale, alors que la motivation première du politicien qui s’affuble le rôle de Grand argentier, reste le souci de se faire réélire… coûte que coûte. Les politiciens, de par le monde, ne comptant pas parmi les êtres les plus courageux du pays, la tentation toujours présente à leur esprit de jouer au Père Noël, de créer le «plein-emploi» et de déprécier «compétitivement» la devise nationale pour aider un secteur manufacturier en panne etc, a fait qu’au sein des pays où règnent une certaine gouvernance et un respect des institutions, une Banque centrale indépendante est instituée pour parer à tous débordements monétaires qui se solderaient par une inflation calamiteuse. Un gouverneur est choisi sur la base de sa capacité et de son indépendance. 

Il n’y a pas trop longtemps, au Royaume-Uni, un MPC a été institué pour donner une certaine représentativité à la décision cruciale de la Banque centrale de réguler le loyer de l’argent, c’est-à-dire à voter l’équivalent de notre repo rate. L’île Maurice a cru bon d’imiter cet exemple. Mais, comme les multiples institutions d’inspiration étrangère que nous singeons, le MPC est une cacophonie institutionnelle car, en son sein, le poids des membres choisis par des politiciens reflète un désir de surseoir systématiquement au jugement du gouverneur en ce qui concerne sa mission première et sacrée de protéger l’économie du fléau Inflationniste. À chacun son métier et les vaches seront bien gardées. Ce modèle où le ministre des Finances pèse de tout son poids sur la finalité des décisions monétaires rapproche notre système ironiquement de celui que nos voisins africains éclairés viennent tout juste d’abandonner : la route qui mène à la planche à billets est pavée de bonnes intentions.

20 November 2013

Croissance, chômage et inflation : trois éléments de la même problématique ?

Par Jean-Mée DESVEAUX
l'express du 20 novembre 2013

La croissance du Produit intérieur brut est toujours fortement désirée. Cependant, si celle-ci est trop poussée, il existe des risques inflationnistes qui plombent l’économie. Inversement, si la croissance devient trop molle, c’est le sous-emploi qui nous guette. L’idéal est donc d’atteindre une croissance qui permet de résorber le chômage à son niveau «naturel», tout en évitant les dérives inflationnistes.

Selon  l'''Inflation Expectation Survey'' de la Banque centrale datant du mois d'août, la majorité des particpations ne s'attendaient pas à une forte augmentation de l'inflation. 
La croissance du Produit intérieur brut (PIB) du pays sera de 3,2 % en 2013. Le ministre des Finances, Xavier-Luc Duval, considère que c’est un «good growth», alors que le leader de l’opposition, Paul Bérenger, trouve, lui, que c’est «défaitiste» que d’appeler ainsi une croissance aussi anémique. Paul Bérenger est cependant convaincu que le pays n’atteindra pas les 3,5 % à 4 % de croissance que Xavier-Luc Duval prévoit l’année prochaine. Ce débat est loin d’être stérile quand on considère qu’il recèle la fortune ou l’adversité qui s’abattra inéluctablement sur chacun d’entre nous.

Ainsi, le chiffre de la croissance de 2013 reflète un PIB annuel par habitant de $ 9 300 (Rs 280 000), compa-ré au chiffre de 2005 de $ 5 200 (Rs 155 000). Si au lieu d’avancer, l’économie avait piétiné entre 2005 et aujourd’hui, nous aurions pu, d’après ces chiffres, aspirer seulement à la moitié du confort matériel dont nous jouissons en ce moment. La différence d’optique entre Xavier-Luc Duval et Paul Bérenger se résume-t-elle au verre à moitié rempli ou à moitié vide ou est-ce que ce désaccord porte sur du sérieux ?

La déception de Paul Bérenger devant le taux de croissance de cette année est somme toute assez naturelle. Il a pris les rênes de l’économie en tant que ministre des Finances en 2000. En ce temps-là, le pays pouvait aspirer à une croissance de 6 % sans trop pousser la machine.

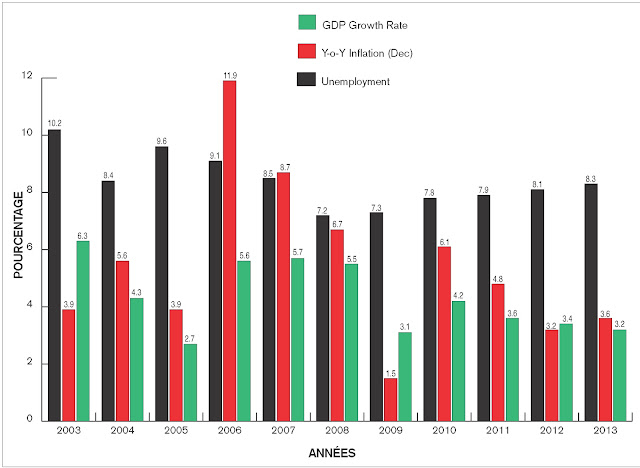
En l’an 2000 l’économie avait connu une croissance de 10,2 % et en 2003, la croissance est de 6,3 % ; juste après son départ, de 2006 à 2008, la croissance dépasse 5,5 %. Il est alors aisé de comprendre que l’ancien ministre des Finances peine à prendre la mesure du paradigm shift qui a eu lieu depuis.

En effet, beaucoup de nuages se sont amoncelés les uns après les autres sur l’horizon économique mauricien et empêchent le pays d’afficher la santé insolente qui était la sienne il n’y a pas si longtemps. Il y a eu le cumulus de la fin du Protocole sucre, le stratus de la fin de l’Accord multifibre et enfin le cirrus annonciateur de la bourrasque financière de 2008 qui spolie encore et toujours la demande pour nos produits en Europe.

Cela n’est pas une mince affaire et c’est ce qui explique que selon le Fonds monétaire international (FMI) l’«estimated potential growth» de l’économie mauricienne n’est qu’à 4,5 % du PIB. Si cela ne paraît pas être un trop grand fossé, cela représente tout de même 25 % de moins que le taux auquel nous étions habitués. On comprend dès lors pourquoi Xavier-Luc Duval repousse l’échéance de l’avènement du statut de Maurice au cercle select des High Income Countries à 2019. La catégorie de Upper Middle Income Country à laquelle nous appartenons depuis le début du siècle s’étend d’un PIB de $ 4 036 à $ 12 475. À $ 9 300, le dernier quart du chemin sera un parcours du combattant si nous n’atteignons pas un peu plus de 4 % en moyenne durant les années à venir.

Comme on peut naturellement s’y attendre, l’économie nationale d’un pays ne peut su-bir une chute de l’envergure de 25 % de son taux habituel de croissance sans que cela ait un impact sur d’autres paramètres importants de l’économie. On peut déjà, de façon intuitive, comprendre qu’avec un taux de croissance ainsi réduit, le taux de chômage ne peut que s’accroître, tout autre chose étant égale.

En fait, la croissance, l’inflation, et le taux de chômage sont censés avoir une relation symbiotique au sein d’une économie. Le concept de cette relation est capturé par un petit acronyme qui vaut la peine d’être retenu. C’est le NAIRU. Ceci équivaut au Non-Accelerating Inflation Rate of Unemployment.

Ce concept implique : 1) qu’il existe un taux «naturel» de chômage au sein de chaque économie et (aussi pénible que cela puisse paraître), ce taux n’est pas à zéro ; 2) que vouloir pousser l’économie au-delà de son potentiel de croissance pour résorber le chômage en deçà du taux «naturel», créera une inflation accélérée ; 3) que toute croissance (et toute baisse du chômage) obtenue au prix d’une telle accélération de l’inflation ne peut qu’être éphémère.

Cette croissance durera le temps que les agents économiques prendront pour réajuster leur «inflation expectation». Il faut souligner que le lien causal impliqué ici est essentiellement entre une croissance (insoutenable) et l’inflation qui s’ensuivrait.

Quelle leçon en tirer pour notre économie ? D’abord prendre ces axiomes comme guides plutôt que comme une loi immuable de la nature. Après la déprime du double digit unemployment qui durera jusqu’en 1986, le chômage se résorbe à 2,7 % en 1991, mais il n’a pas cessé de grimper subrepticement depuis. Ce ne sera cependant qu’au début du nouveau millénaire que le taux de chômage atteindra une nouvelle fois la barre des 8 %, ce qu’il dépassera vite subséquemment.

On remarque aussi que depuis 2003, le taux du chômage évolue davantage en dents de scie que précédemment. Quoi qu’il en soit, les 8 % de chômage semblent être devenus aujourd’hui le NAIRU de notre économie. C’est aussi ce que confirme le FMI. Pre-liminary estimates show that the Non-Accelerating-Inflation Rate of Unemployment was generally in line with the unemployment rate (8.1 % seasonally adjusted 2013Q1 NdlR) suggesting a narrow output gap.

Le FMI explique que le taux de chômage depuis la crise financière de 2008 aurait été encore plus dévastateur sans les réformes entreprises et sans le Mechanism for Transitional Support to the Private Sector. Cela implique que nous avons eu, pendant ces années-là, un chômage artificiellement «bas» par rapport à ce qu’on pourrait appeler son equilibrium level.

En ce qui concerne la croissance, le graphique nous montre que depuis 2006 à aujourd’hui, la croissance du PIB a pris inexorablement une ligne descendante, qui est l’inverse de l’image de la montée du chômage pour la même période. Il est intéressant de constater que pour les États-Unis, ce taux «naturel» de chômage est de 6,5 % avec une inflation de 2 %, alors qu’en Grande-Bretagne, il est de 7 %. La décision a été prise au sein de ces deux économies de continuer la politique monétaire expansionniste existante jusqu’à ce que le taux de chômage soit réduit à ce niveau.

La dismal science qu’est l’économie va-t-elle une nouvelle fois prendre un pari saugrenu sur le sort du pays ? Pas nécessairement, à en croire le FMI. Celui-ci estime, en effet, qu’il suffirait à l’économie mauricienne d’atteindre 4,1 % de croissance du PIB pendant les cinq prochaines années pour réduire le taux du chômage de 1 %. Pour une réduction de 2 %, il serait nécessaire d’atteindre une croissance du PIB de l’ordre de 5 %.


Mais, comme on l’a vu plus haut, le FMI estime qu’une telle performance est au-delà du potentiel de croissance du pays qui est, selon ses estimations, de 4,5 % du PIB. Entre pessimisme et réalisme, il est difficile de savoir où pencheront nos politiciens. Le grand absent de notre rapide coup d’oeil est évidemment le taux d’inflation. Grâce à la Banque de Maurice (BOM), et quoi qu’en pense le ministère des Finances, la «rational expectation» des agents économiques est toujours ancrée en deçà des 5 %.


La dernière Inflation Expectation Survey de la BOM, réalisée en août 2013, constate que la majorité des participants s’attendaient à une montée de l’inflation (3,6 % actuellement) à 4,1 % en décembre 2013, 4,5 % en juin 2014 et à 4,7 % dans une année. Depuis la fin de 2011, nous dit la BOM «stakeholders have considered the level of inflation as ‘appropriate’». Tant que la BOM pourra «ancrer» cette attente nationale à un niveau raisonnable, le gouvernement aura le loisir de pousser l’économie vers son taux de croissance optimale. S’il s’égare dans cette tâche en tentant de réduire le chômage (8,3 % actuellement) en deçà de ce qui est économiquement raisonnable, il risquerait de surchauffer la machine économique (au moyen d’une politique fiscale trop agressive, par exemple), et le concept du NAIRU le rattrapera bien vite car il ne réussira qu’à créer l’épiphénomène économique qui s’appelle inflation.

25 October 2013

Budget 2014: virage économique?

Par Jean-Mée DESVEAUX
L'express du 25 octobre 2013

LE budget 2014 amorce la fin d’un cycle pour l’économie du pays. Depuis juillet 2005, les affaires du pays étaient implicitement sous la bienveillante vigilance des institutions de Bretton Woods. Cette surveillance amicale était d’un commun accord. Voulue par Rama Sithanen d’abord et, à son départ, par son alter ego, Ali Mansoor. La voie parcourue ensemble par le Fonds monétaire international (FMI) et Maurice ne résultait donc d’aucune contrainte. Bien au contraire, c’était un choix conscient découlant d’une forte affinité entre le rationalisme économique de ces deux hommes et la philosophie du FMI et de la Banque mondiale. L’intérêt de ces institutions pour ce partenariat était de faire du pays le show case de la viabilité de leur philosophie économique dans la région et dans le monde. Ainsi, sans trop exagérer, on peut dire que l’économie mauricienne a été le laboratoire d’une expérience économique grandeur nature pendant ces huit ans. 

On ne résume pas les résultats d’une telle expérience en quelques colonnes et ce n’est pas ici le but recherché. Ce qu’on peut dire, par contre, c’est que le budget ultra-réformateur de 2006 de Rama Sithanen a mis l’économie de ce pays sur de solides rails pour survivre au démantèlement des préférences commerciales dont le pays était devenu accro dans le domaine du sucre (baisse de 36 %) et du textile habillement (fin de l’accord multifibre). Ceci a permis d’ouvrir une économie surprotégée à la concurrence internationale. Pour ce faire, Sithanen a été très loin. Dans un pays historiquement bâti sur l’injustice sociale et raciale, où l’écart entre riche et démuni était déjà flagrant, il ramène, avec beaucoup d’audace, les impôts de Rogers et d’IBL au même niveau que celui du plus modeste contribuable mauricien : 15 %, le taux privilégié précédemment réservé à la seule zone franche. Le taux uniforme avait sonné le glas des «incentives» qui jusque-là, étaient le maître mot de tous les budgets. Il change les règles du jeu dans la forme aussi bien que dans le fond. Il se débarrasse de tous les pouvoirs discrétionnaires et autres pouvoirs de rémission du Grand argentier et privilégie des règles clairement établies et une régulation uniforme.

Et quid du résultat ? Celui-ci s’apparente au verre à demi vide ou à demi rempli selon les points de vue. Il n’était un secret pour personne que le système capitaliste de libéralisme économique (à outrance ou pas) est le meilleur moyen de créer la richesse nationale. Ce système était cependant aussi connu comme étant le pire en ce qui concerne la distribution de cette richesse nationale, ce qui finit inéluctablement par creuser le fossé entre les riches et les pauvres. Le coefficient de Gini l’année où Rama Sithanen présenta son budget était de 0.388, alors que l’année dernière, ce coefficient avait atteint 0.413, bien qu’il ait dit, lors de son budget, «the policies we put in place now will ensure that rising incomes would be shared more with the low income workers, the unemployed, and other disadvantaged groups that are making the biggest sacrifices». Le Empowerment Programme de Rama Sithanen et son Corporate Social Responsibility ne furent, semble-t-il, pas suffisants pour endiguer l’appauvrissement qui a suivi. On peut, de plus, rappeler que la croissance économique de 2005/06 était de 3,5 % (contre 3,2 % actuellement), que le chômage, autour de 2005, oscillait entre 9,5 % et 8,5 %, ce qui n’a pas beaucoup changé depuis, et que l’épargne du secteur privé est aujourd’hui aussi décevante qu’elle l’était alors ! On pourrait logiquement se demander, devant cet état de choses, si ces huit ans de vaches maigres en valaient vraiment la peine pour si peu de résultat tangible.

Notre réponse à cette question est un oui catégorique. Nous sommes intimement convaincus que le choc financier mondial amorcé en 2008 aurait pu être dévastateur pour l’économie nationale si elle n’avait pas été dotée d’une nouvelle résilience. La question est donc de savoir si l’effort de ces huit ans est à la veille d’être défait avec le nouveau budget. Pour répondre à cette importante question, il est nécessaire d’identifier les paramètres majeurs qui seraient aptes à nous dévoiler si changement de cap économique il y aura dans les semaines et années à venir. Nous passerons donc prochainement en revue ces paramètres clairs et objectifs dont se servaient, du reste, ces bonnes vieilles institutions de Bretton Woods pour suivre le parcours de notre économie.

Mais avant d’en venir au moteur du système lors de nos prochains papiers, il est nécessaire de s’arrêter à la nature des timoniers en question. Économistes de formation, Sithanen et Mansoor avaient le réflexe qui leur permettait de faire la différence instantanément entre une requête ministérielle économiquement viable et défendable à l’opposé de la fanfreluche qui va créer des inefficiences le long de la chaîne économique et dont le seul but serait de plaire à la circonscription de l’élu. Ils le reconnaissaient instinctivement et ils osaient le dire, d’où la dernière anicroche d’Ali Mansoor qui a voulu instaurer, chez nous, ce qui se pratique depuis des décennies dans toutes les économies modernes du monde : le principe de recouvrement du coût du service public, appelé le «user pays».

Dev Manraj ne pourrait avoir un profil plus différent de ces deux bêtes économiques. Il est, comme la grande majorité des Financial Secretaries (FS) avant lui, expert-comptable et non économiste. Ce n’est pas un avantage, mais il a deux autres désavantages qui vont peser bien plus lourd dans la balance. D’abord, on sent chez l’homme un désir instinctif de plaire à la masse. Ceci fut apparent dans son traitement des syndicats alors que nous étions tous deux sur le board de Airports of Mauritius Ltd. Cette propension ne semble pas s’être estompée quand on constate qu’il a été l’auteur du PRB 2 où il trouva nécessaire d’augmenter de plus d’un milliard de roupies le pactole de Rs 4,6 milliards dont les fonctionnaires allaient hériter. Le principe de la réduction de l’écart salarial entre les secrétaires permanents et leurs messengers, c’est-à-dire un nivellement par le bas, en dit déjà long sur la rationalité économique de cette mission. On pourrait donc s’inquiéter aujourd’hui que Dev Manraj a une grande cote parmi les syndicalistes, car on devine que sa popularité n’est pas due à sa grande capacité de travail ni à sa grande expérience au ministère des Finances.

Ensuite, le second désavantage de Dev Manraj c’est qu’ il a été, pendant toute une carrière, directement associé à ériger le système complexe d’exemptions fiscales, d’exceptions, d’income reliefs, d’allowances et autres déductions qui ont proliféré au sein du système fiscal de ce pays jusqu’à ce que Sithanen y mette bon ordre en 2006. Il se pourrait que, devant un tel tabula rasa, il ne puisse changer son frame of mind et abandonner des concepts qui lui furent jadis très chers. Si l’envie lui prenait de recommencer le manège d’antan, il ne finira qu’à créer des lourdeurs et des inefficiences à un système, aujourd’hui bien rodé, au plus mauvais moment possible : à la veille de la décision indienne sur notre offshore et à la descente aux enfers de tout un pan de notre tourisme. Vu les attentes déjà créées, le nouveau FS subira beaucoup de pressions sous le prétexte qu’il est un homme de consensus, contrairement à son prédécesseur. Cela ne l’aidera pas à accomplir une tâche ingrate. 

Les embûches ne tarderont pas. Ainsi, il a déclaré récemment qu’il accordera une attention particulière à la relance du secteur de la construction où il compte éliminer les «inhibiting factors». On peut présumer qu’il incorporera ceci au prochain budget de Xavier-Luc Duval. Il devra d’abord se rendre compte qu’un premier facteur inhibant se trouve être le ministre du Travail qui a fermé le robinet des travailleurs étrangers, le ballon d’oxygène de la construction. Le second facteur inhibant qu’il découvrira dans ce domaine est nul autre que le gouverneur de la Banque de Maurice qui retourne aux anciennes méthodes de «sectoral limits» imposées aux banques commerciales durant les années où le fiat et les plafonds de crédit étaient de mise. Ainsi le crédit au secteur de la construction résidentielle et commerciale sera réduit à 15 % l’année prochaine et à 12,5 % en 2015 et 2016 pour des raisons prudentielles. Une cacophonie que le nouveau FS devra mettre au diapason.

06 June 2013

Ma perspective sur les récents aléas bancaires

Par Jean-Mée DESVEAUX
l'express du 6 juin 2013

La rue de la haute finance à Port-Louis.
 La Une de l’express du jeudi 30 mai a fait tressaillir les épargnants, petits et grands, qui confient leurs économies aux coffres jugés solides de nos banques commerciales. Le citoyen mauricien est habitué à recevoir une misère sur ses épargnes alors qu’il sait pertinemment bien que d’autres paient littéralement “through the nose” pour des emprunts pourtant sécurisés. Si cet état de choses a récemment poussé plusieurs épargnants dans les bras des Ponzi schemes de Madame Caba, la majorité des clients des banques acceptent stoïquement ce “spread” injuste, croyant qu’au moins, eux, ne jouent ni à la bourse ni à investir dans des hedge funds qui s’apparentent à des casinos.

Ils ont appris ce jeudi que quatre de nos institutions bancaires ont fait, il y a deux ans, des avances de Rs 3 milliards à quatre sociétés indiennes qui donnent des signes inquiétants, depuis 2012, de ne pas pouvoir ou de ne pas vouloir honorer cette dette. Ce montage visait à financer des opérations commerciales internationales en Inde.

Monsieur Bheenick, gouverneur de la Banque de Maurice (BoM), prend la chose avec un certain flegme. “Ce sont des choses qui arrivent. Il y a des clients qui sont des mauvais payeurs. Mais il est prématuré de dire que les quatre banques ont été arnaquées. Les mauvais payeurs existent. Il ne faut pas dramatiser les choses.” Il a déclaré à notre confrère Le Mauricien que “les problèmes rencontrés par des banques locales dans l’affaire des prêts non productifs octroyés en Inde ne mettent nullement en danger la solidité des banques locales, ni la robustesse du système bancaire mauricien.”

C’est le rôle du gouverneur de la BoM d’essayer de rassurer le public devant les erreurs de jugement commises par les institutions financières soumises à sa juridiction. Y a-t-il, cependant, dans ce que dit le gouverneur, matière suffisante à enrayer cette montée d’adrénaline qui, en Europe et en Grèce, récemment, a déclenché la ruée vers les banques qu’on appelle un bank run? Une telle ruée est généralement la douloureuse préface au long redressement financier qu’elle déclenche au sein du pays touché. Comme on le sait, tout système bancaire repose sur la démultiplication des fonds déposés, un peu, pour faire simple, comme le miracle de la multiplication des pains. L’axiome fondamental d’un tel système est que tous les clients ne viendront jamais opérer le retrait de leurs fonds en même temps, d’où le danger du bank run qui fait sauter ce verrou.

Il est remarquable que c’est le gouverneur de la BoM lui-même qui, en première instance, fragilise et remet en question ses propos visant à nous rassurer. Il déclare à notre confrère du Mauricien: “Normalement, dans le cas des crédits octroyés à des clients à l’étranger, les banques se livrent à une analyse minutieuse de leurs dossiers, évaluent leurs credit ratings et s’appuient sur les données présentées dans les dossiers introduits pour la circonstance par des…avocats d’affaires”. Mais alors, que s’est-il passé cette fois-là? Comment est-il possible que quatre de nos banques, chacune munie de ses grilles précises d’éligibilités dont nous connaissons la rigidité à Maurice, chacune avec ses experts in-house et ses consortiums de conseilleurs, sont toutes, simultanément, passées à côté de la plaque et se sont fait emberlificoter par ces quatre sociétés de la Grande Péninsule. Prête-t-on autant d’argent à ce niveau des finances internationales, sans les fameuses garanties collatérales que nous autres simples mortels devons impérativement présenter pour quelques centaines de milliers de roupies de prêts ? Si ces collatéraux et autres garanties existent comme ils devraient, pourquoi est-ce que le langage utilisé pour retrouver cet argent s’apparente plus à un fishing expedition telles que des « possibilités de montage d’une action en justice afin d’obtenir réparation » plutôt que de l’inexorable saisie à laquelle tout payeur mauricien en difficultés doit faire face au moment où une banque lui réclame son « pound of flesh».

Le mystère qui entoure ces Rs 3 milliards est tel qu’il exciterait la curiosité et rendrait méfiant le lecteur le plus placide. Le gouverneur refuse de « révéler les montants impliqués » à notre confrère. Si l’express est parvenu à obtenir cette information, aucun des deux journalistes, pourtant très sérieux, ne réussiront à découvrir l’identité des banques impliquées ni à identifier la hauteur des prêts. Les bribes que réussit à obtenir notre confrère, valent donc leur poids en or. On découvre ainsi à travers une pénombre mystificatrice que, parmi les quatre banques, sont impliqués : « un très gros opérateur de l’industrie locale » ainsi qu’une « filiale d’une banque étrangère » à hauteur (nous dit Le Mauricien) de Rs 1.8 milliards. Cette banque étrangère est la Standard Bank. Mais comme il n’y a, à Maurice, que deux « gros opérateurs » et que la State Bank of Mauritius (SBM) a déclaré à notre confrère qu’elle « n’a rien à faire avec ces cas de non remboursement de prêts », il eut été plus sage, plus transparent et plus rassurant de révéler l’identité du gros opérateur en question. Il ne peut s’agir que de la MCB ! Espérons que, dans cette « affaire regrettable » comme le qualifie le gouverneur, aucune des deux « petites banques » n’ait endossé un poids insurmontable qui pourrait mettre en cause sa stabilité.

Deux derniers points sur l’énigme de ce dossier. D’abord, un officiel de la SBM laisse entendre que sa banque « a changé de stratégie depuis environ deux ans en matière de cross border loans ». Quelle est donc la stratégie que les quatre banques concernées ont utilisée qui les rendraient plus aptes à être plumées que la SBM qui est bien placée car elle a des succursales en Inde? Puisque la SBM a changé de stratégie à cet égard depuis deux ans, la BoM est-elle au courant ? A-t-elle informé les autres acteurs de ces cross border loans des dangers inhérents à ces transactions ? Deuxièmement, homme précis dans son langage, le code que laisse échapper Monsieur Bheenick mérite qu’on y prête attention. Il a déclaré : « A la BoM, nous avons noté que le mécanisme de demande de crédits était plus ou moins identique dans les cas qui nous concernent ». Il ajoutera qu’il faudrait savoir si le soumissionnaire du dossier a agi de bonne foi ou a « apporté des affaires » en sachant très bien que ces affaires allaient causer des problèmes plus tard. A l’entendre, on ne peut s’empêcher d’appréhender que le remboursement des Rs 3 milliards à nos banques soit renvoyé aux calendes grecques.

Il n’est pas difficile d’admettre que nos banques ne sont pas des œuvres de charité patriotique. Serait-il cependant, insipide, à la lumière du sort de ces Rs 3 milliards, de demander si l’excédent de liquidité dont disposent nos institutions financières en empruntant à un taux réel zéro (net d’inflation) d’une vache laitière nationale, ne serait pas mieux utilisé en mettant ces fonds au service de nos entreprises manufacturières. La directrice des Ateliers Créatifs de l’Océan Indien Ltée, fabricants de maroquinerie de luxe, disait, cette semaine, que « le marché russe représente un fort potentiel pour notre catégorie de produits, mais encore faut-il avoir les moyens financiers pour développer ce marché, une fois les clients décrochés. Les banques commerciales ne soutiennent plus vraiment des entreprises manufacturières. »
Que l’épargnant qui nous a suivis jusqu’ici dans nos pérégrinations se rassure. Ce n’est pas demain que son piggy bank va se désintégrer et le soumettre, dans ses vieux jours, aux éléments incléments. Quel que soit le rôle qu’ait pu jouer sa banque dans la saga des Rs 3 milliards compromises, son institution financière comblera cette perte et affichera, en moins de deux, la santé financière arrogante que nos banques déclinent en milliards chaque année. Il trouvera, on espère, un réconfort certain dans le fait que cette superbe santé ne repose, en dernière ressource, que sur lui et ses semblables.